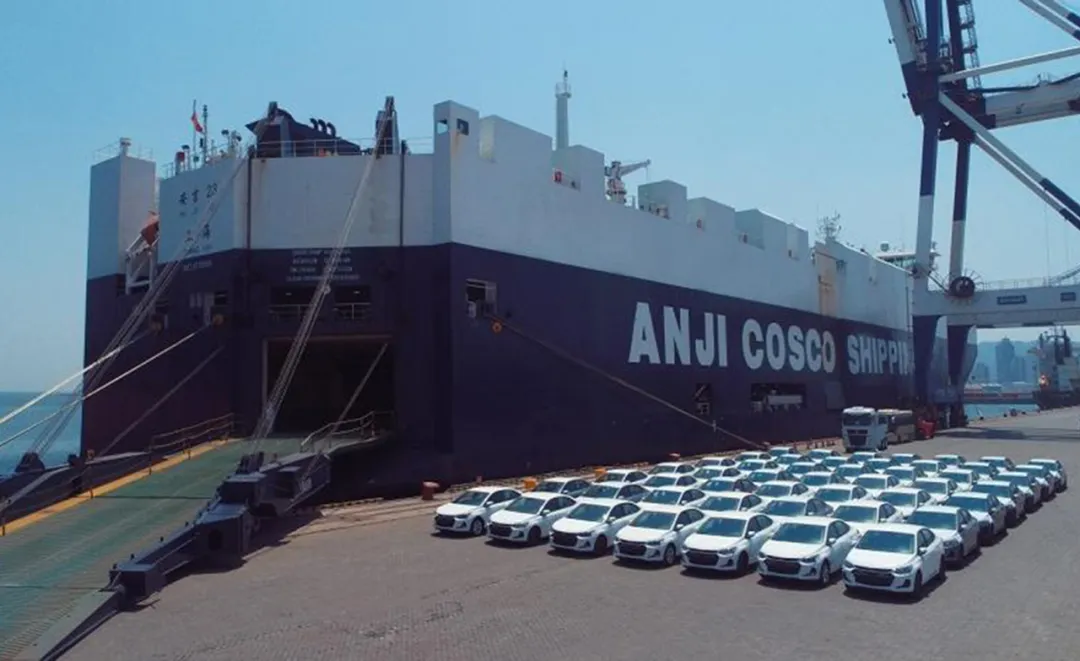
Las acciones del ejército estadounidense han inquietado a América Latina, y los fabricantes de automóviles chinos se enfrentan a una mayor incertidumbre en sus operaciones en países como Venezuela, Brasil, México y Chile.
La reciente captura del presidente venezolano Nicolás Maduro por el ejército estadounidense ha sumido a Latinoamérica en un estado de agitación.
Como consecuencia de esta situación, algunas rutas logísticas, operaciones industriales y el comercio exterior de Venezuela se ven afectados.
Como economías importantes de Latinoamérica, los mercados automotrices de Brasil, México y Chile, si bien no están directamente involucrados en los acontecimientos, enfrentan crecientes riesgos externos debido a los cambios en el panorama geopolítico.
Ante la creciente intervención de Estados Unidos en los asuntos latinoamericanos, el entorno operativo para las empresas automotrices chinas en el mercado latinoamericano se enfrenta a una mayor incertidumbre.
Venezuela en el ojo del huracán
Venezuela no se considera un mercado clave en el panorama automotriz latinoamericano. Sin embargo, antes de la escalada de la situación, era precisamente una de las regiones de mayor crecimiento para los automóviles chinos.
De enero a noviembre de 2025, China exportó 17.099 vehículos a Venezuela, lo que representa un aumento interanual del 130%; las exportaciones de vehículos de pasajeros registraron un crecimiento aún más impresionante, del 166%.
Estructuralmente, el alto crecimiento de los automóviles chinos en Venezuela se debe en gran medida a la renovación del parque automotor.
Aproximadamente el 73% de los vehículos en Venezuela tienen más de 15 años, lo que genera una escasez a largo plazo de autos nuevos. Las marcas chinas, que ofrecen principalmente automóviles económicos y vehículos comerciales pesados, han cubierto esta brecha. Esta demanda, que se mantiene firme, es real.
Changan, JAC y Yutong, entre otros fabricantes de automóviles, se establecieron en Venezuela relativamente pronto, y el posicionamiento de sus productos se ajusta mejor a las necesidades locales.
Para muchos consumidores y empresas, los vehículos son principalmente herramientas de producción y solo secundariamente bienes de consumo.
Por lo tanto, el rendimiento, la durabilidad y los bajos costos de mantenimiento son más importantes para los consumidores locales que las características y la marca. Esta característica ha permitido que los modelos chinos se establezcan rápidamente en el mercado venezolano.
El enfoque de JAC Motors es particularmente representativo.
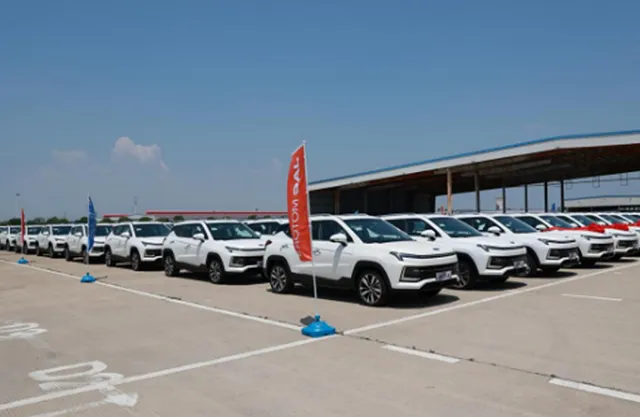
Ante los controles cambiarios y las barreras de liquidación vigentes durante mucho tiempo, JAC no insistió en exportar vehículos completos, sino que optó por un modelo de ensamblaje KD (Knock-Down), estableciendo un sistema de producción local relativamente completo.
Actualmente, aproximadamente el 95% de sus productos se ensamblan localmente, con una capacidad de producción mensual de alrededor de 500 vehículos, destinados principalmente a los sectores de infraestructura y logística.
Este tipo de demanda no es sensible a las fluctuaciones macroeconómicas; incluso en periodos de tensión, el transporte básico y la construcción de ingeniería deben continuar.
En esta ronda de crisis, en comparación con las marcas europeas y estadounidenses que dependen de vehículos importados, las empresas con un mayor grado de localización han demostrado una mayor resiliencia.
Algunas marcas extranjeras han reducido su plantilla y su escala de negocio, mientras que las fábricas de JAC siguen manteniendo la producción básica.
Sin embargo, la incertidumbre comercial persiste.
A medida que Estados Unidos endurece las restricciones a los sectores energético y marítimo de Venezuela, la eficiencia portuaria ha disminuido y los ciclos de transporte se han alargado, lo que afecta el suministro de autopartes.
Los inventarios de petróleo en algunos puertos están cerca de su capacidad máxima, lo que ejerce aún más presión sobre el sistema logístico.
Aún mayores riesgos provienen del ámbito político.
Un cambio de régimen podría alterar el rumbo de la cooperación internacional. Las fricciones previas sobre el suministro de energía y la resolución de proyectos ya han servido de advertencia para las empresas chinas.
El cumplimiento de los pedidos, los acuerdos arancelarios y la recuperación de capital se están convirtiendo en nuevas incertidumbres.
El “campo de batalla principal” de la lucha por el poder en América Latina.
La evolución de la situación en Venezuela ha vuelto a poner a Brasil, México y Chile —tres mercados clave en la industria automotriz latinoamericana— en el centro de atención.
Las decisiones que tomen estos mercados bajo la influencia de la política estadounidense tendrán un impacto significativo en la estrategia de los fabricantes de automóviles chinos en Latinoamérica.
Brasil sigue siendo el mayor mercado automotriz de Latinoamérica.
En los primeros diez meses de 2025, las ventas de autos nuevos en Brasil alcanzaron aproximadamente 2,056 millones de unidades, y se proyecta que se acerquen de manera constante a los 2,55 millones de unidades para todo el año. Las marcas chinas han experimentado un crecimiento significativo: las ventas acumuladas alcanzaron las 186,000 unidades.
En los sectores de vehículos de nueva energía e híbridos, con la puesta en marcha de fábricas locales y el establecimiento de cadenas de suministro locales, la participación de los fabricantes de automóviles chinos en el mercado continúa en aumento.
El panorama del mercado está evolucionando, pasando de estar dominado por marcas europeas, estadounidenses y japonesas a un enfoque más diversificado.
A diferencia de otros países, Estados Unidos no ha presionado directamente a Brasil, sino que ha ejercido su influencia indirectamente a través de las normas comerciales regionales y la competencia por los recursos.
Por un lado, el T-MEC (Tratado entre Estados Unidos, México y Canadá) ha sentado un precedente para el desarrollo industrial en los países vecinos; por otro lado, Estados Unidos sigue centrándose en los recursos de litio de Brasil, ya que, como quinto mayor productor mundial de iones de litio, el valor estratégico de Brasil en la cadena de valor de la industria de las nuevas energías está en constante aumento.
Los fabricantes de automóviles chinos en Brasil han optado por la “localización profunda”. Great Wall Motors lanzó el “Plan de Manufactura Inteligente de Brasil”, con una inversión prevista de más de 13.000 millones de yuanes en diez años. Durante la modernización de su antigua planta de Daimler, BYD ha incorporado a 12 proveedores chinos clave para construir conjuntamente un parque industrial, con el objetivo de alcanzar una tasa de localización superior al 60 % en toda la cadena de valor para 2027.
BYD ha invertido aproximadamente 7100 millones de yuanes en la construcción de una megafábrica que, además de la fabricación de vehículos, también abarca la producción de baterías y componentes clave, incrementando gradualmente la proporción de componentes de origen local del 40 % al 70 %.
Este ciclo cerrado local que abarca la fabricación, el suministro y el mercado reduce el impacto de los aranceles y las fluctuaciones políticas, y convierte a los fabricantes de automóviles chinos en actores importantes en la modernización de la industria automotriz brasileña.
Se prevé que el mercado automovilístico mexicano retome una senda de crecimiento en 2025, con unas ventas totales de vehículos ligeros que se estima alcancen casi 1,52 millones de unidades, un nivel relativamente alto en los últimos años.
Sin embargo, en el marco del T-MEC y los nuevos acuerdos arancelarios, la deslocalización de las cadenas de suministro y la complejidad de las normas comerciales están obligando a los fabricantes de automóviles chinos a ajustar sus estrategias.
Algunos proveedores chinos están optando por una profunda integración en la producción local. Por ejemplo, CATL ha establecido una planta de módulos de baterías en México, y Ningbo Tuopu produce localmente ensamblajes de chasis. Al aumentar el grado de localización en el proceso de producción, logran eludir algunos aranceles e incorporarse a la cadena de suministro norteamericana.
Esto ha incrementado significativamente el valor añadido de las exportaciones de las empresas chinas a México.
Chile tiene un mercado de menor tamaño en comparación con Brasil y México, pero posee una importancia estratégica en la transición hacia las energías renovables y en términos de recursos.
El impulso del país hacia políticas de cero emisiones para vehículos nuevos y su posición como importante productor mundial de litio le otorgan un valor único en la cadena de valor de la industria de vehículos de nueva energía.
Las estrategias de los fabricantes de automóviles chinos en el mercado chileno incluyen adaptaciones tecnológicas para climas de gran altitud y condiciones viales, así como alianzas con empresas mineras locales para asegurar el suministro de litio.
Si bien Estados Unidos también está intensificando su competencia por el litio, los fabricantes de automóviles chinos ya han obtenido una ventaja competitiva en este mercado gracias a su madurez tecnológica y a las ventajas arancelarias derivadas del Tratado de Libre Comercio entre China y Chile.
Reconfigurando los límites de las cadenas industriales globales
Estados Unidos está aumentando su participación en los asuntos latinoamericanos, con el objetivo, entre otros, de fortalecer su posición dominante en la cadena industrial regional mediante la influencia política y la elaboración de normas.
Para la industria automotriz china, este cambio impulsa objetivamente ajustes en su estructura industrial.
En primer lugar, está la diversificación de la estructura empresarial. La volátil situación en Venezuela ha hecho que los fabricantes de automóviles chinos sean plenamente conscientes de los riesgos de depender de un solo mercado.
La estructura en Latinoamérica se está definiendo cada vez más: Brasil funciona como centro de producción local y un mercado a gran escala; México actúa como nodo de la cadena de suministro que conecta con Norteamérica; Chile se consolida como un eje fundamental para la cooperación en nuevas tecnologías y recursos energéticos; y mercados como Perú y Colombia emergen como actores complementarios.
Gracias a esta distribución en múltiples puntos, los riesgos operativos para los fabricantes de automóviles chinos en Latinoamérica ya no se concentran en un solo país.
En segundo lugar, la cadena industrial avanza hacia una estructura de circuito cerrado más resiliente. En Brasil, las empresas chinas intentan establecer una cadena completa, desde los recursos de litio y las baterías hasta la fabricación de vehículos; en México, se ha consolidado una división estable del trabajo en torno a la producción de autopartes, el ensamblaje de vehículos y la exportación.
Esta estructura proporciona a las empresas mayor margen de maniobra ante ajustes arancelarios, barreras comerciales o competencia por los recursos.
La producción localizada puede mitigar el impacto de las restricciones a la importación; la cooperación en materia de recursos ayuda a estabilizar el suministro de materias primas clave; y, al participar en la construcción de sistemas de apoyo locales, los fabricantes de automóviles chinos están conformando gradualmente un ecosistema industrial basado en sus tecnologías centrales y combinado con las capacidades de suministro locales.
En tercer lugar, la adaptabilidad regulatoria.
Ante las normas comerciales e industriales representadas por el T-MEC, los fabricantes de automóviles chinos están ajustando proactivamente sus estrategias: cumpliendo con los requisitos de localización en México, obteniendo certificaciones ambientales y de seguridad en Brasil y alineándose con estándares de emisiones más estrictos en Chile.
La capacidad de comprender e implementar las normas se ha convertido en un requisito indispensable para la entrada y expansión en el mercado. El mayor uso de la liquidación en RMB en América Latina también está proporcionando una mayor estabilidad a las operaciones interregionales.
Sin duda, este riesgo geopolítico también ha establecido un límite realista para la reestructuración de las cadenas de suministro globales.
Desde el primer mandato de Trump, Estados Unidos ha intentado debilitar la posición de China en la cadena de suministro global mediante aranceles, sanciones y ajustes normativos. Sin embargo, tras múltiples intentos, la estrecha interconexión de la cadena de suministro se ha hecho aún más evidente.
La etiqueta «Hecho en China» está profundamente arraigada en el sistema de producción global, especialmente en los sectores automotriz y de vehículos de nueva energía. Cualquier interrupción unilateral desencadenará una reacción en cadena en las industrias proveedoras y clientes.
La competencia en la industria automotriz se ha transformado en una contienda integral que abarca la integridad de la cadena de suministro, la capacidad de localización y la adaptabilidad regulatoria. La capacidad de los fabricantes de automóviles chinos para mantener la continuidad operativa de sus cadenas de suministro en diferentes entornos políticos es crucial para su éxito a largo plazo.
We use cookies to ensure that we give you the best experience on our website. If you continue to use this site we will assume that you are happy with it.